연금저축 세액공제 600만원, 실제 환급액은 얼마일까? 한도·계산법·IRP까지 정리
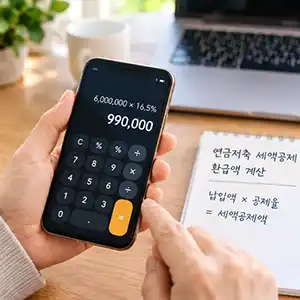
연금저축 세액공제

연말정산을 준비하면서 노후자금도 함께 마련하고 싶다면 연금저축 세액공제를 한 번쯤 확인해볼 필요가 있습니다. 연금저축은 단순히 돈을 모아두는 계좌가 아니라, 일정 요건을 충족하면 납입액을 기준으로 세액공제를 받을 수 있는 연금계좌입니다. 현재 국세청 안내 기준으로 연금저축계좌의 세액공제 대상 납입한도는 연 600만원이며, IRP 등 퇴직연금계좌의 본인 납입액을 합산하면 최대 900만원까지 확대됩니다. 다만 “600만원을 넣으면 600만원을 돌려받는다”는 의미는 아닙니다. … 더 읽기

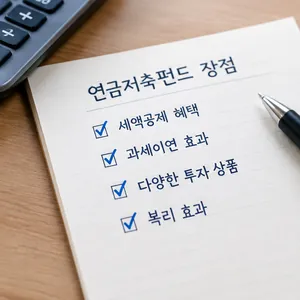
연금저축보험 연금저축펀드 차이 7가지, 수익률·비용·투자방식·세금 비교

연금저축보험 연금저축펀드 차이

노후자금을 준비하면서 연금저축을 알아보다 보면 연금저축보험과 연금저축펀드라는 두 가지 선택지를 자주 만나게 됩니다. 두 상품 모두 연금저축계좌에 해당하고 세액공제 혜택을 받을 수 있지만, 실제 돈이 운용되는 방식에는 상당한 차이가 있습니다. 연금저축보험은 보험회사가 자금을 운용하면서 공시이율 등을 적용하는 구조이고, 연금저축펀드는 가입자가 펀드나 ETF 등의 투자상품을 선택해 직접 운용하는 방식입니다. 따라서 두 상품을 비교할 때 단순히 “어느 … 더 읽기

연금저축펀드 투자방법부터 가입방법, ETF 선택과 세금까지 알아보기

연금저축펀드

노후자금을 준비하면서 직접 투자도 함께 해보고 싶다면 연금저축펀드를 한 번쯤 살펴볼 필요가 있습니다. 연금저축펀드는 일반적인 주식계좌와 달리 연금계좌의 세제 혜택을 활용하면서 펀드와 ETF 등의 투자상품을 운용할 수 있다는 특징이 있습니다. 따라서 장기간 투자할 자금을 마련하면서 세금 부담을 관리하고 싶은 사람에게 활용될 수 있습니다. 하지만 단순한 투자계좌와는 다릅니다. 세액공제 혜택이 있는 대신 연금수령과 관련된 요건이 있고, … 더 읽기